Conhecer a operação
Reunir as informações financeiras e mapear como documentos e registros circulam entre a equipe, o sistema e a contabilidade.
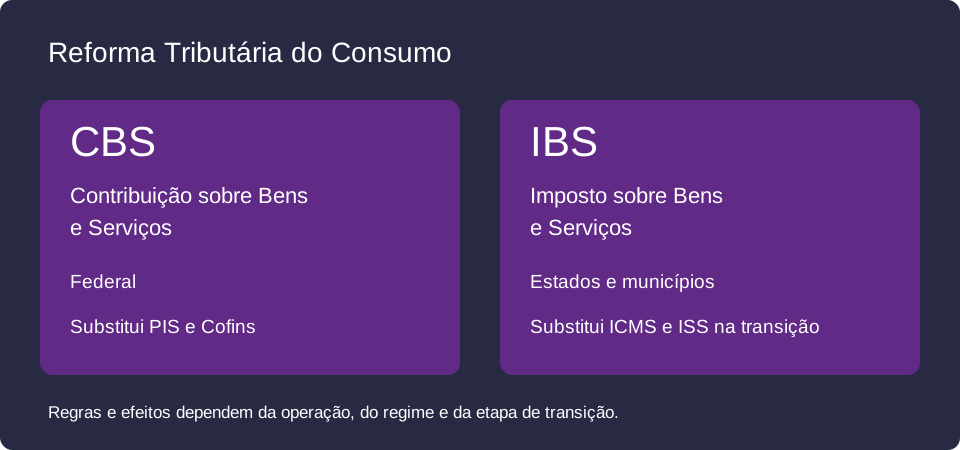
Entenda os novos tributos e por que sistemas, registros e documentos precisam acompanhar a mudança.
A CBS é a Contribuição sobre Bens e Serviços, de competência federal, que substitui PIS e Cofins. O IBS é o Imposto sobre Bens e Serviços, de competência compartilhada entre estados e municípios, que substitui ICMS e ISS ao longo da transição.
A implantação é gradual. O tratamento da empresa depende do regime, das operações e das regras de cada etapa. O enquadramento deve ser avaliado com a contabilidade.
IBS e CBS compõem um modelo de tributação do consumo em duas esferas: federal e estadual/municipal. Operações de compra e venda precisam ser documentadas e registradas conforme as exigências aplicáveis.
No regime regular, a legislação prevê apropriação de créditos em aquisições, respeitando requisitos e exceções. Não é um abatimento automático em qualquer compra. O regime da empresa, os documentos e a natureza das operações devem ser avaliados pela contabilidade.
Para o empresário, a preparação envolve alinhar sistema emissor, cadastros, registros e fluxo de documentos. A revisão de preços e decisões tributárias exige análise específica, com informações confiáveis.
Referência sobre créditos: Lei Complementar 214, art. 47.
Uma empresa pode vender bem e ter caixa, mas continuar com cadastros incompletos, documentos espalhados e registros sem conferência. A transição torna essas falhas mais difíceis de administrar.
| Quando falta organização | Com controles consistentes |
|---|---|
| Dados e documentos precisam ser procurados ou corrigidos às pressas. | A equipe encontra as informações e responde às solicitações com mais agilidade. |
| Divergências entre notas, registros e recebimentos geram retrabalho. | Conferências ajudam a identificar e tratar diferenças antes de usar os relatórios. |
| A contabilidade recebe informações incompletas ou fora do prazo combinado. | Responsáveis e prazos definidos favorecem uma análise com base mais consistente. |
| Custos e preços são discutidos sem uma visão confiável da operação. | Informações organizadas permitem avaliar mudanças com mais clareza. |
| O empresário decide pela memória ou apenas pelo saldo da conta. | Quem conduz a empresa acompanha registros e relatórios para discutir prioridades. |
Esses são benefícios de gestão e preparação. Organização não garante redução de tributos, direito a créditos ou aumento de lucro.
Reunir as informações financeiras e mapear como documentos e registros circulam entre a equipe, o sistema e a contabilidade.
Definir responsáveis, critérios de classificação, conferências e prazos para reduzir lacunas na base de informações.
Usar os dados disponíveis para avaliar custos e prioridades com os profissionais responsáveis, sem depender da contabilidade mental.
A Gestão 12 organiza os processos e executa as atividades financeiras contratadas. Definições de enquadramento, tributação, créditos e obrigações fiscais cabem aos profissionais responsáveis pela orientação contábil e tributária.
05 / CHECKLISTEstruturação de processos, controles e sistemas conforme o escopo contratado.
Continuidade nas rotinas, emissão de notas e boletos conforme contratação e informações para a contabilidade.
Preparação inicial e execução com BPO, com etapas, entregas e responsabilidades definidas.
Conte como funciona seu financeiro hoje. Vamos avaliar a estrutura que sua empresa precisa.
Organize a sua empresa ↗︎Conteúdo informativo. Revisão: 16/10/2026. Fontes: Receita Federal: entenda a reforma e cronograma de documentos fiscais. Consulte as regras vigentes com sua contabilidade.
Conte sua necessidade. Vamos definir o apoio adequado ao seu negócio.